Domain pulswechselrichter.de kaufen?
Wir ziehen mit dem Projekt
pulswechselrichter.de um.
Sind Sie am Kauf der Domain
pulswechselrichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pulswechselrichter.de kaufen?
Wie lange dauert eine Verbuchung?
Die Dauer einer Verbuchung hängt von verschiedenen Faktoren ab, wie z.B. der Komplexität der Transaktion, der Größe des Unternehmens und der Effizienz der Buchhaltungsabteilung. In der Regel kann eine Verbuchung innerhalb weniger Stunden bis zu mehreren Tagen abgeschlossen werden. Bei komplexen Transaktionen oder in größeren Unternehmen kann es auch länger dauern, da möglicherweise zusätzliche Überprüfungen und Genehmigungen erforderlich sind. Es ist wichtig, dass Verbuchungen sorgfältig und genau durchgeführt werden, um Fehler zu vermeiden und die Genauigkeit der Finanzdaten sicherzustellen. Letztendlich kann die Dauer einer Verbuchung variieren und sollte immer im Einklang mit den internen Richtlinien und Best Practices des Unternehmens erfolgen. **
Wie erfolgt die Verbuchung von Ausgangsfrachten?
Die Verbuchung von Ausgangsfrachten erfolgt in der Regel als Aufwand in der Buchhaltung. Die Ausgaben für Frachtkosten werden als Kosten für den Versand von Waren behandelt und in der Gewinn- und Verlustrechnung erfasst. In der Bilanz werden sie in der Regel unter den Betriebskosten oder den Vertriebskosten ausgewiesen. **

Ähnliche Suchbegriffe für Verbuchung
Top-Angebote
Produkte zum Begriff Verbuchung:
-
Grundlagen der Bilanzierung und Verbuchung von Finanzinstrumenten nach HGB in der Lindner Gruppe, Taschenbuch von Anna Stadler, Bachelor + MasterGrundlagen Der Bilanzierung Und Verbuchung Von Finanzinstrumenten Nach Hgb In Der Lindner Gruppe, Taschenbuch Von Anna Stadler, Bachelor + Master Publishing, 978-3-86341-072-8, Seitenanzahl: 6224,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
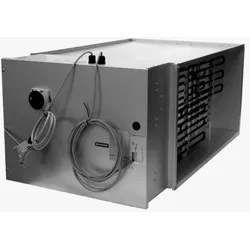
Exhausto Elektro-Heizregister HCE270HK1212 ? 21 kW ? EXact Leistungsregelung ? K...Exhausto HCE270HK1212 - Elektro-Heizregister für Kanalmontage Das Exhausto HCE270HK1212 ist ein leistungsstarkes Elektro-Heizregister, konzipiert für die effiziente Temperaturregelung in Lüftungssystemen. Mit 21 kW Heizleistung und integrierter EXact Leistungsregelung gewährleistet es präzise Wärmezufuhr und trägt zur Energieeffizienz bei. Es ist ideal für Anwendungen, die eine exakte Klimatisierung erfordern. VORTEILE - Hohe Heizleistung: 21 kW für schnelle und effektive Lufterwärmung. - Präzise Regelung: EXact Leistungsregelung ermöglicht bedarfsgerechte Temperaturführung. - Einfache Montage: Optimiert für die nahtlose Integration in Lüftungskanäle. - Energieeffizienz: Intelligente Leistungsanpassung reduziert den Energieverbrauch. - Zuverlässige Qualität: Ein langlebiges Produkt von Exhausto, einem erfahrenen Hersteller. TECHNISCHE DATEN - Heizleistung: 21 kW - Regelung: Inklusive EXact Leistungsregelung - Produkttyp: Elektro-Heizregister - Montageart: Kanalmontage ANWENDUNGSBEREICHE - Zentrale Lüftungssysteme in Büro- und Geschäftsgebäuden. - Gewerbliche und industrielle Lüftungsanlagen (z.B. Lagerhallen, Produktionsstätten). - Wohnungsbauprojekte mit zentraler Lüftung zur komfortablen Raumklimatisierung. HERSTELLER Exhausto ist ein anerkannter Hersteller im Bereich energieeffizienter Lüftungssysteme. Das HCE270HK1212 steht für hohe Qualitätsstandards, Langlebigkeit und zuverlässige Performance. Es erfüllt die Anforderungen für moderne und effiziente Lufttemperierung.4330,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erfolgt die Verbuchung von Heizöl?
Die Verbuchung von Heizöl erfolgt in der Regel als Ausgabe in der Buchhaltung. Dabei wird der Betrag für den Kauf des Heizöls als Kosten verbucht und auf das entsprechende Konto gebucht. Es ist wichtig, die Ausgaben für Heizöl regelmäßig zu erfassen, um eine genaue Kostenkontrolle zu gewährleisten. **
-
Wie kann man sich die Verbuchung der Buchungssätze merken?
Es gibt verschiedene Möglichkeiten, sich die Verbuchung der Buchungssätze zu merken. Eine Methode ist das Auswendiglernen der gängigsten Buchungssätze und deren Verbuchung. Eine andere Methode ist das Verständnis der Buchungssystematik, zum Beispiel dass Aktivkonten im Soll und Passivkonten im Haben verbucht werden. Zudem kann es hilfreich sein, sich Beispiele aus der Praxis anzuschauen und diese nachzuvollziehen. **
-
Wie erfolgt die Verbuchung des Wareneinkaufs und die Bestandsabnahme des Warenbestands?
Der Wareneinkauf wird in der Buchhaltung als Aufwand verbucht und erhöht somit den Wareneinsatz. Gleichzeitig wird der Warenbestand auf der Aktivseite der Bilanz reduziert. Die Bestandsabnahme des Warenbestands wird ebenfalls als Aufwand verbucht und verringert den Warenbestand auf der Aktivseite der Bilanz. **
-
Wie kann die Debitorenbuchhaltung effizient organisiert werden, um die Verwaltung von Forderungen und die Verbuchung von Zahlungseingängen zu optimieren?
Die Debitorenbuchhaltung kann effizient organisiert werden, indem ein strukturierter Prozess für die Rechnungsstellung und das Forderungsmanagement implementiert wird. Dies beinhaltet die regelmäßige Überwachung von ausstehenden Zahlungen und die rechtzeitige Kommunikation mit säumigen Kunden. Zudem ist es wichtig, ein effektives System zur Verbuchung von Zahlungseingängen zu etablieren, um den Überblick über offene Posten zu behalten. Die Nutzung von Buchhaltungssoftware kann dabei helfen, den Prozess zu automatisieren und die Genauigkeit der Buchführung zu verbessern. **

Wie erfolgt die Umwandlung von Gleichstrom in elektrische Energie? Was sind die verschiedenen Methoden zur Gleichstromumwandlung?
Die Umwandlung von Gleichstrom in elektrische Energie erfolgt durch Verwendung eines Wechselrichters, der den Gleichstrom in Wechselstrom umwandelt. Es gibt verschiedene Methoden zur Gleichstromumwandlung, darunter die Verwendung von Transformatoren, Gleichrichtern und Wechselrichtern. Jede Methode hat ihre eigenen Vor- und Nachteile je nach Anwendungsbereich. **
Wie erfolgt die Spannungsumwandlung in elektrischen Schaltkreisen? Was sind die verschiedenen Möglichkeiten der Umwandlung von Spannung?
Die Spannungsumwandlung in elektrischen Schaltkreisen erfolgt durch Transformatoren, die die Spannung entweder erhöhen oder verringern können. Es gibt verschiedene Möglichkeiten der Umwandlung von Spannung, wie zum Beispiel durch Gleichrichtung, Wechselrichtung oder durch den Einsatz von Spannungsteilern. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Anforderungen des Schaltkreises ausgewählt. **
Top-Angebote
Produkte zum Begriff Verbuchung:
-
Veranschlagung und Verbuchung kalkulatorischer Kosten und deren Auswirkungen auf den Jahresabschluss, Taschenbuch von Christine Bärisch, GRIN,Veranschlagung Und Verbuchung Kalkulatorischer Kosten Und Deren Auswirkungen Auf Den Jahresabschluss, Taschenbuch Von Christine Bärisch, Grin, 978-3-638-76367-7, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die grenzüberschreitende Verbuchung von Wertpapieren., Taschenbuch von Bernd Wust, Duncker & Humblot, 978-3-428-13459-5Die Grenzüberschreitende Verbuchung Von Wertpapieren., Taschenbuch Von Bernd Wust, Duncker & Humblot, 978-3-428-13459-5, Seitenanzahl: 48599,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Bilanzierung und Verbuchung von Finanzinstrumenten nach HGB in der Lindner Gruppe, Taschenbuch von Anna Stadler, Bachelor + MasterGrundlagen Der Bilanzierung Und Verbuchung Von Finanzinstrumenten Nach Hgb In Der Lindner Gruppe, Taschenbuch Von Anna Stadler, Bachelor + Master Publishing, 978-3-86341-072-8, Seitenanzahl: 6224,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange dauert eine Verbuchung?
Die Dauer einer Verbuchung hängt von verschiedenen Faktoren ab, wie z.B. der Komplexität der Transaktion, der Größe des Unternehmens und der Effizienz der Buchhaltungsabteilung. In der Regel kann eine Verbuchung innerhalb weniger Stunden bis zu mehreren Tagen abgeschlossen werden. Bei komplexen Transaktionen oder in größeren Unternehmen kann es auch länger dauern, da möglicherweise zusätzliche Überprüfungen und Genehmigungen erforderlich sind. Es ist wichtig, dass Verbuchungen sorgfältig und genau durchgeführt werden, um Fehler zu vermeiden und die Genauigkeit der Finanzdaten sicherzustellen. Letztendlich kann die Dauer einer Verbuchung variieren und sollte immer im Einklang mit den internen Richtlinien und Best Practices des Unternehmens erfolgen. **
-
Wie erfolgt die Verbuchung von Ausgangsfrachten?
Die Verbuchung von Ausgangsfrachten erfolgt in der Regel als Aufwand in der Buchhaltung. Die Ausgaben für Frachtkosten werden als Kosten für den Versand von Waren behandelt und in der Gewinn- und Verlustrechnung erfasst. In der Bilanz werden sie in der Regel unter den Betriebskosten oder den Vertriebskosten ausgewiesen. **
-
Wie erfolgt die Verbuchung von Heizöl?
Die Verbuchung von Heizöl erfolgt in der Regel als Ausgabe in der Buchhaltung. Dabei wird der Betrag für den Kauf des Heizöls als Kosten verbucht und auf das entsprechende Konto gebucht. Es ist wichtig, die Ausgaben für Heizöl regelmäßig zu erfassen, um eine genaue Kostenkontrolle zu gewährleisten. **
-
Wie kann man sich die Verbuchung der Buchungssätze merken?
Es gibt verschiedene Möglichkeiten, sich die Verbuchung der Buchungssätze zu merken. Eine Methode ist das Auswendiglernen der gängigsten Buchungssätze und deren Verbuchung. Eine andere Methode ist das Verständnis der Buchungssystematik, zum Beispiel dass Aktivkonten im Soll und Passivkonten im Haben verbucht werden. Zudem kann es hilfreich sein, sich Beispiele aus der Praxis anzuschauen und diese nachzuvollziehen. **
Ähnliche Suchbegriffe für Verbuchung
-
Steueroptimierte und haftungsorientierte Umwandlung eines Einzelunternehmens. Vergleich zwischen der Umwandlung in eine GmbH und der Umwandlung inSteueroptimierte Und Haftungsorientierte Umwandlung Eines Einzelunternehmens. Vergleich Zwischen Der Umwandlung In Eine Gmbh Und Der Umwandlung In Eine Gmbh & Co. Kg, Taschenbuch Von Hendrik Vogel, Grin, 978-3-346-58615-5, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Exhausto Elektro-Heizregister HCE270HK1212 ? 21 kW ? EXact Leistungsregelung ? K...Exhausto HCE270HK1212 - Elektro-Heizregister für Kanalmontage Das Exhausto HCE270HK1212 ist ein leistungsstarkes Elektro-Heizregister, konzipiert für die effiziente Temperaturregelung in Lüftungssystemen. Mit 21 kW Heizleistung und integrierter EXact Leistungsregelung gewährleistet es präzise Wärmezufuhr und trägt zur Energieeffizienz bei. Es ist ideal für Anwendungen, die eine exakte Klimatisierung erfordern. VORTEILE - Hohe Heizleistung: 21 kW für schnelle und effektive Lufterwärmung. - Präzise Regelung: EXact Leistungsregelung ermöglicht bedarfsgerechte Temperaturführung. - Einfache Montage: Optimiert für die nahtlose Integration in Lüftungskanäle. - Energieeffizienz: Intelligente Leistungsanpassung reduziert den Energieverbrauch. - Zuverlässige Qualität: Ein langlebiges Produkt von Exhausto, einem erfahrenen Hersteller. TECHNISCHE DATEN - Heizleistung: 21 kW - Regelung: Inklusive EXact Leistungsregelung - Produkttyp: Elektro-Heizregister - Montageart: Kanalmontage ANWENDUNGSBEREICHE - Zentrale Lüftungssysteme in Büro- und Geschäftsgebäuden. - Gewerbliche und industrielle Lüftungsanlagen (z.B. Lagerhallen, Produktionsstätten). - Wohnungsbauprojekte mit zentraler Lüftung zur komfortablen Raumklimatisierung. HERSTELLER Exhausto ist ein anerkannter Hersteller im Bereich energieeffizienter Lüftungssysteme. Das HCE270HK1212 steht für hohe Qualitätsstandards, Langlebigkeit und zuverlässige Performance. Es erfüllt die Anforderungen für moderne und effiziente Lufttemperierung.4330,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Exhausto Elektro-Heizregister HCE280HK146D ? 46 kW ? EXact Leistungsregelung ? K...HCE280HK146D Exhausto Elektro-Heizregister für Kanalsysteme 46 kW EXact Das Exhausto HCE280HK146D ist ein leistungsstarkes Elektro-Heizregister zur präzisen Erwärmung der Zuluft in Lüftungssystemen. Konzipiert für die Kanalmontage, gewährleistet es effiziente Wärmeverteilung. Die integrierte EXact Leistungsregelung ermöglicht exakte Temperatursteuerung und fördert die Energieeffizienz der Anlage. Ideal für konstante, bedarfsgerechte Wärmezufuhr. Vorteile: - Hohe Heizleistung: 46 kW für schnelle Erwärmung großer Luftmengen in Kanalsystemen. - Präzise Regelung: EXact-Steuerung passt Heizleistung exakt an Bedarf an, senkt Energieverbrauch. - Einfache Montage: Für Einbau in Lüftungskanäle konzipiert, unkompliziert und platzsparend. - Energieeffizient: Bedarfsgerechte Energienutzung minimiert Betriebskosten. - Zuverlässig: Robustes, langlebiges und wartungsarmes Elektro-Heizregister. Technische Daten: - Modell: HCE280HK146D - Typ: Elektro-Heizregister - Heizleistung: 46 kW - Regelung: Integrierte EXact Leistungsregelung - Montage: Kanalmontage Einsatzbereiche: - Gewerbliche/industrielle Lüftung: Beheizung der Zuluft in Bürogebäuden, Produktionshallen, Lagerbereichen. - Komfortlüftung: Schulen, Krankenhäuser, Einkaufszentren ? für angenehme Raumtemperatur. - Prozessluftbehandlung: Industrielle Prozesse mit präziser Lufttemperaturregelung (z.B. Trocknungsanlagen). Qualität: Exhausto steht für hochwertige Lüftungstechnik. Das HCE280HK146D wird nach strengen Qualitätsstandards gefertigt und bietet zuverlässige Leistung.6573,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Exhausto Elektro-Heizregister HCE240HK162 ? 6 kW ? EXact Leistungsregelung ? Kan...EXHAUSTO HCE240HK162 Elektro-Heizregister - 6 kW Effiziente und präzise Lufterwärmung für Kanalsysteme. Das leistungsstarke Exhausto HCE240HK162 sorgt mit integrierter EXact Leistungsregelung für zuverlässige Temperaturkontrolle und ein angenehmes Raumklima. Vorteile: - Effiziente Lufterwärmung in Kanälen - Präzise Temperaturregelung (EXact) - Einfache Montage im Kanalsystem - Robuste Bauweise, lange Lebensdauer - Vielseitig einsetzbar Details zur Regelung und Montage: Die integrierte EXact Leistungsregelung ermöglicht eine stufenlose und hochpräzise Anpassung der Heizleistung. Dies optimiert die Energieeffizienz und sorgt für ein konstantes Raumklima ohne Temperaturschwankungen. Das HCE240HK162 ist speziell für die direkte, einfache und schnelle Montage in Lüftungskanälen konzipiert. Dies ermöglicht eine platzsparende Integration ohne zusätzliche externe Komponenten. Technische Daten: - Leistung: 6 kW - Regelung: Integrierte EXact Leistungsregelung Anwendungsbereiche: Ideal für Komfortlüftungsanlagen in Bürogebäuden, Schulen, öffentlichen und gewerblichen Räumen zur Sicherstellung einer angenehmen Zulufttemperatur. Auch für industrielle Lüftungssysteme, die spezifische Prozesstemperaturen oder die Vorwärmung von Luftströmen erfordern. Qualität von Exhausto: Hergestellt von Exhausto, einem renommierten Hersteller für hochwertige und zuverlässige Lüftungskomponenten. Exhausto Produkte stehen für Langlebigkeit, Effizienz und die Einhaltung hoher Qualitätsstandards.2937,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Verbuchung des Wareneinkaufs und die Bestandsabnahme des Warenbestands?
Der Wareneinkauf wird in der Buchhaltung als Aufwand verbucht und erhöht somit den Wareneinsatz. Gleichzeitig wird der Warenbestand auf der Aktivseite der Bilanz reduziert. Die Bestandsabnahme des Warenbestands wird ebenfalls als Aufwand verbucht und verringert den Warenbestand auf der Aktivseite der Bilanz. **
-
Wie kann die Debitorenbuchhaltung effizient organisiert werden, um die Verwaltung von Forderungen und die Verbuchung von Zahlungseingängen zu optimieren?
Die Debitorenbuchhaltung kann effizient organisiert werden, indem ein strukturierter Prozess für die Rechnungsstellung und das Forderungsmanagement implementiert wird. Dies beinhaltet die regelmäßige Überwachung von ausstehenden Zahlungen und die rechtzeitige Kommunikation mit säumigen Kunden. Zudem ist es wichtig, ein effektives System zur Verbuchung von Zahlungseingängen zu etablieren, um den Überblick über offene Posten zu behalten. Die Nutzung von Buchhaltungssoftware kann dabei helfen, den Prozess zu automatisieren und die Genauigkeit der Buchführung zu verbessern. **
-
Wie erfolgt die Umwandlung von Gleichstrom in elektrische Energie? Was sind die verschiedenen Methoden zur Gleichstromumwandlung?
Die Umwandlung von Gleichstrom in elektrische Energie erfolgt durch Verwendung eines Wechselrichters, der den Gleichstrom in Wechselstrom umwandelt. Es gibt verschiedene Methoden zur Gleichstromumwandlung, darunter die Verwendung von Transformatoren, Gleichrichtern und Wechselrichtern. Jede Methode hat ihre eigenen Vor- und Nachteile je nach Anwendungsbereich. **
-
Wie erfolgt die Spannungsumwandlung in elektrischen Schaltkreisen? Was sind die verschiedenen Möglichkeiten der Umwandlung von Spannung?
Die Spannungsumwandlung in elektrischen Schaltkreisen erfolgt durch Transformatoren, die die Spannung entweder erhöhen oder verringern können. Es gibt verschiedene Möglichkeiten der Umwandlung von Spannung, wie zum Beispiel durch Gleichrichtung, Wechselrichtung oder durch den Einsatz von Spannungsteilern. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Anforderungen des Schaltkreises ausgewählt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.